
Podle aktuálních dat žije v Česku přes třicet tisíc dolarových milionářů. To je třicet tisíc příběhů, které rozhodně nemůžete hodit do jednoho pytle. Ze své praxe s více než stovkou z nich vím, že to, kolik peněz máte, je jen statistické číslo. Rozhodující je, jak jste k nim došli. Právě původ majetku totiž formuje, jak se k němu budete chovat – jaké chyby s největší pravděpodobností uděláte a jakou strategii potřebujete, abyste majetek ochránili a nechali růst i v dalších generacích.
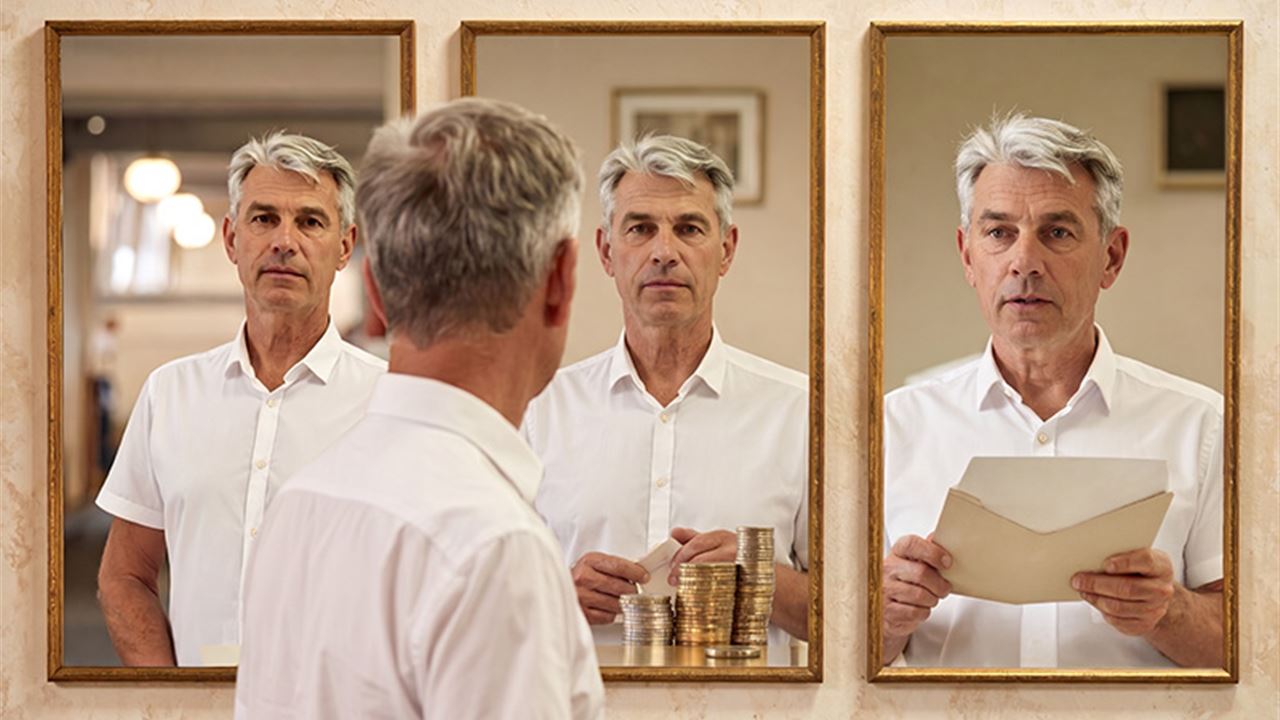
Většina úspěšných lidí, se kterými pracujeme, spadá do tří základních archetypů. Každý má svou superschopnost i Achillovu patu. Poznat, který z nich jste, je první krok na cestě k lepšímu rozhodování.
Příběh první
Podnikatel – mistr rizika, který se musí naučit brzdit
Asi nejčastější český příběh. Vytvořili jste hodnotu. Firmu, která živí lidi, stojí na odvaze a schopnosti dělat rozhodnutí, při kterých ostatní váhají. Riziko vnímáte jako nástroj. A právě to vás dostalo až sem.
Problém je, že strategie, která je skvělá pro budování firmy, bývá toxická pro ochranu již vybudovaného majetku mimo ni. U podnikatelů vidím často tendenci „honit výnos“ i v části majetku, která by měla tvořit jejich nedobytnou pevnost.
Nedávno jsem pracoval s podnikatelem po exitu. Na účtu měl stovky milionů. První impuls? Zúročit kapitál v několika rizikových startupech. „Ať to jede.“ Bylo pro něj těžké si připustit, že nejlepší investice může být ta, která mu vrátí klidný spánek. Ukázali jsme si princip „hromádek“. Jedna menší, kde si zachoval své hřiště a dál podstupoval riziko – angel investice, menší private equity. Druhá, výrazně větší, se stala pevností: likvidní globální portfolio cenných papírů a real assets, které se starají hlavně o uchování kupní síly a stabilní cashflow.
Každá vaše koruna nemá stejný úkol. Část má tvořit, část chránit. To není rezignace na ambici. To je promyšlená cesta ke svobodě.
Příběh druhý
Střadatel – maratonec, kterého může porazit vlastní opatrnost
Druhý archetyp je v mnohém opakem prvního. Jeho majetek nevznikl skokem, ale desetiletími disciplíny a trpělivosti. Tihle lidé jsou obdivuhodní. Drží plán, nepodléhají davu. Jejich slabinou je ale až přílišná konzervativnost.
Zažil jsem klienta, který v době nízkých sazeb zafixoval velké peníze na pět let za dvě procenta ročně. Cítil se bezpečně. O rok později už byly sazby na spořicích účtech výše a inflace se rozjela. Reálně mu hrozila ztráta desítek procent kupní síly v čase. Ne kvůli propadu trhu, ale kvůli inflaci – tichému nepříteli, který ukrajuje hodnotu postupně a bez emocí.
Naší prací nebylo „přidat plyn“, ale vysvětlit a ukázat rámec. Co je cílem? Jakou volatilitu unesu? Co je nejhorší scénář a jak ho ošetřit? Společně jsme „zdynamizovali“ portfolio: zavedli růstové jádro (globální akcie/ETF), přidali likviditu pro nečekané příležitosti, nastavili pravidla rebalancování a zjednodušili produktovou džungli.
Cílem není učinit ze střadatele spekulanta. Cílem je chránit reálnou hodnotu a zároveň si „vysvobodit“ čas.
Jedna z nejkrásnějších proměn přišla, když jsme klientovi pomohli prodat tři činžovní domy, které se po letech proměnily z investice v práci na plný úvazek. Výnos po započtení času a rizika nebyl žádná sláva. Po přesunu výnosů do likvidního portfolia měl klient méně klíčů od sklepů, ale více „klíčů“ k vlastnímu času. A to je dividenda, která se do tabulek nevejde.
Příběh třetí
Šťastlivec – sprinter, který se musí naučit běžet maraton
Poslední kategorie se stává stále častější. Dědictví, prodej zděděného podílu, „chycená vlna“ na kryptu. Rázem se probudíte a jste bohatí. Jenže chybí „operační systém“ pro váš majetek – hodnoty, role v rodině, investiční politika, disciplína. Když bohatství budujete postupně, děláte chyby na malých částkách a s každou z nich se učíte. Když ho získáte najednou, první chyby už děláte na celku.
Nedávno jsme pracovali s rodinou, která po férovém vyrovnání společníků zdědila přes padesát milionů. Na začátku jsme záměrně „nedělali nic“. Zastavili jsme tlak na rychlá rozhodnutí, oddělili účty, nastavili základní bezpečnostní pravidla a začali se bavit o životě. Co má majetek umožnit? Co rozhodně nechceme? Kdo bude o čem rozhodovat? A až pak přišla investiční politika – jaká renta dává smysl, jaké riziko je přijatelné, jak rozdělit majetek na část pro život a část pro dlouhodobý růst.
U „šťastlivců“ je prvním krokem governance, ne investice. Teprve potom dává smysl alokovat: likvidní jádro, postupná expozice do rizika, žádné „all-in“.
Který archetyp jste dnes? A který chcete být zítra?
Nejde o to soutěžit, která cesta k bohatství je „nejlepší“. Jde o to rozpoznat své vlastní nastavení a vědomě se vyhnout typické chybě, která k němu patří:
- Podnikatel
Přepněte z nekonečné akumulace na řízenou svobodu. Rozdělte majetek na hřiště a pevnost, definujte si své „dost“ a zajistěte stabilní cashflow. - Střadatel
Posilte růst a zjednodušte logistiku majetku. Přestaňte se bát rozumné volatility a chraňte reálnou hodnotu svého majetku před inflací. - Šťastlivec
Nejdřív vybudujte systém a teprve potom hledejte výnos. Governance, hodnoty, IPS, to je, co vás zajímá. Teprve potom přijdou na řadu portfolia.
Bohatství je nástroj. Když má strukturu, pracuje pro vás – a vy můžete pracovat na tom, co je skutečně důležité. Pokud nad těmito otázkami přemýšlíte, jsme tu pro vás. Někdy stačí jeden klidný rozhovor, aby se v bouři udělal pořádek.