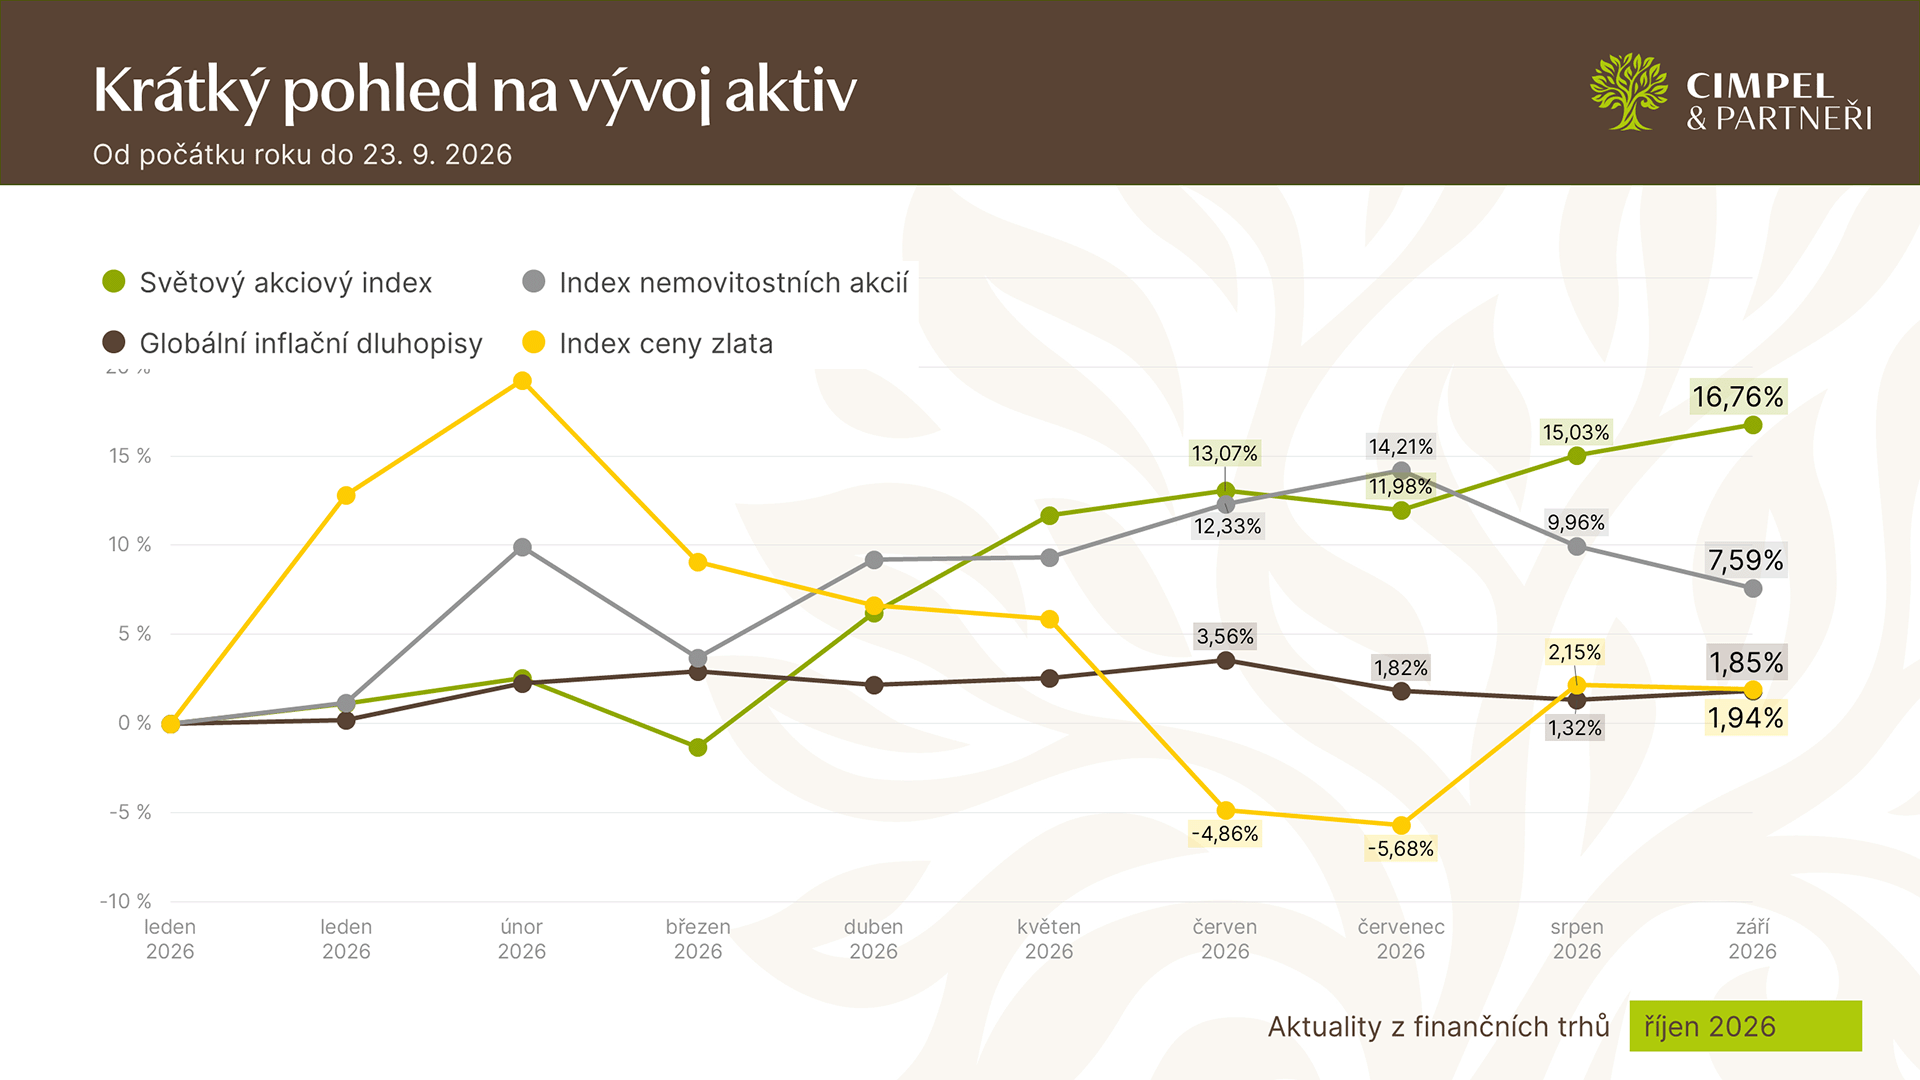Menu
← Zpět na blog

Aktuality z finančních trhů říjen 2026

Aktuální vývoj na finančních trzích od počátku roku 2026 i v dlouhodobém pohledu. Čísla, fakta, souvislosti. Stačí pár minut a budete v obraze. Ve formě videa i článku.

29. 9. 2026 Ing. Daniel Majstorović

Pokud si chcete poslechnout rozšířenou verzi Aktualit z finančních trhů, kterou jsme točili pro náš Investiční podcast: Cesta rentiéra, můžete si ji poslechnout na SoundCloud: Investiční výhledy C&P říjen 2026 nebo na youtube: Investiční výhledy C&P říjen 2026.

Textový přepis

Jiří: Americká centrální banka zvedla úrokové sazby, americký dluhopis nese 5 %, nejvíc od roku 2007, a akcie jsou přitom na rekordních maximech. Něco tady nehraje. Anebo hraje? To je první otázka dnešních Aktualit. Tou druhou je, že se česká vláda chystá sáhnout rentiérům na dividendy a nájmy, respektive zvýšit daně, které se na tyto výnosy vztahují. Já jsem Jiří Cimpel a jako vždy je tu se mnou náš analytik a partner Dan Majstorović.

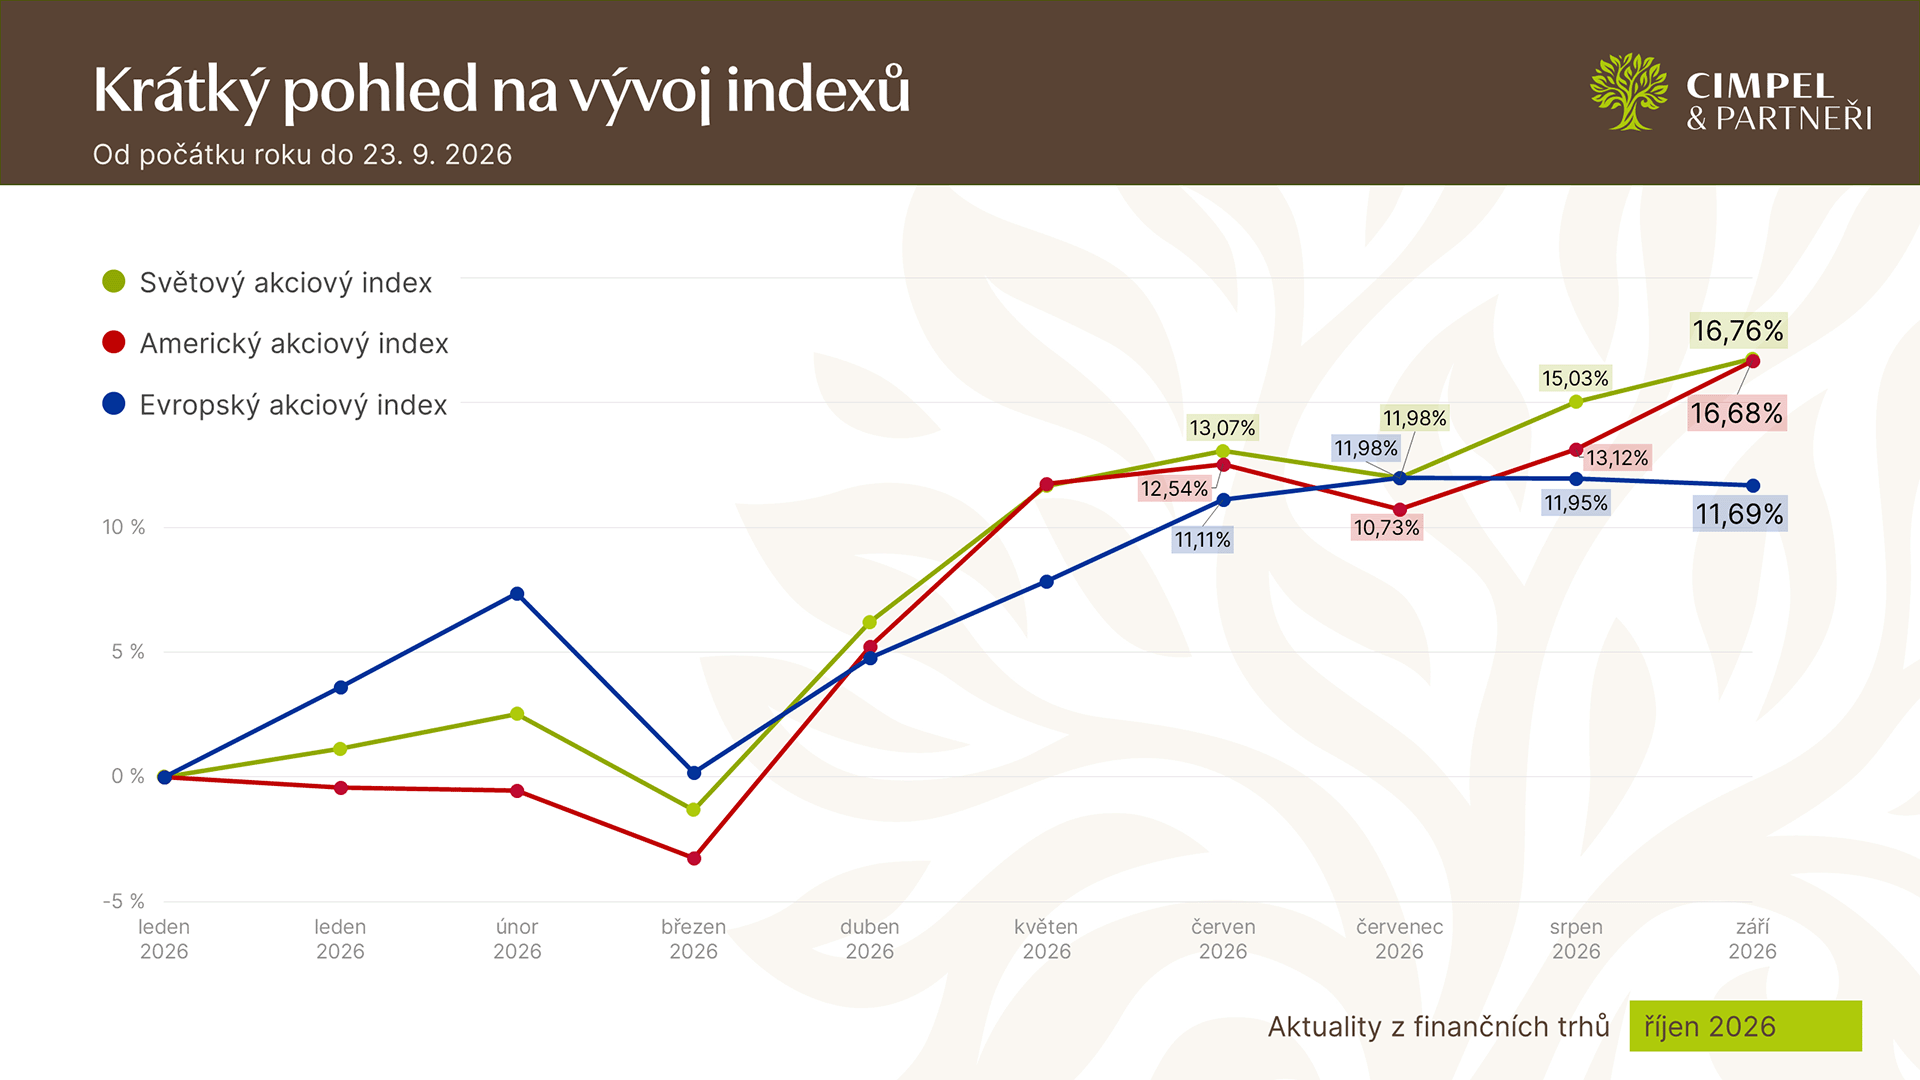
Dane, pojďme rovnou na věc. Světové i americké akcie jsou od začátku roku v plusu skoro 17 %, Evropa necelých 12 %. To v září není úplně standardní očekávání trhu. Jen za samotné září přidala Amerika 3,5 bodu a máme tu i rekordmany s růstem i přes 10 %. A to všechno v měsíci, kdy Fed zvedl sazby. Jak je to možné?

Dan: Je to zajímavé, protože trh se té zprávy bál, ale když přišla, přijal ji. Začátkem září vyšla silná data z trhu práce: nových míst bylo skoro třikrát víc, než se čekalo. Od té chvíle bylo jasné, že sazby půjdou nahoru, o tom už nikdo nepochyboval. Fed pak 16. září zvedl sazby z 3,5 na 3,75 % a oznámil, že je do konce roku zvedne ještě jednou. Pro trh je to zásadní zpráva. Akcie ten den klesly o půl procenta, ale pak zase šly nahoru.

Proč? Protože sazby se nezvedají kvůli krizi, ale kvůli síle ekonomiky. Fed brzdí ekonomiku, které se daří a roste, a rostoucí ekonomika znamená zisky firem. Na určitou hranici trh narazil zhruba 23. září, kdy výnos desetiletého dluhopisu vystoupal na 5 %, nejvýš od roku 2007. Proč to bylo pro akcie důležité? Dokud dluhopis nese jen 4 %, není pro akcie velkým konkurentem. Jakmile ale bezrizikový nástroj nese 5 %, konkurencí se stává a peníze se začnou částečně přelévat.

Mění to něco na smyslu investování a máme proto něco měnit? Z mého pohledu ne. Zvyšování sazeb kvůli silné ekonomice není důvod k útěku z akcií. A 5 % na dluhopisu zároveň neznamená, že bychom je teď měli převážit nebo s nimi jinak pracovat. Rostoucí výnosy totiž tlačí ceny dluhopisů dolů, pokud je držíme ve fondech. To se skutečně děje a vidíme to v portfoliích. Tohle září ukázalo.

Jiří: Pokud ještě někdo věřil, že se úrokové sazby vrátí na úrovně z doby před pár lety, snad už pochopil, že se to nestane. V téhle době určitě ne.

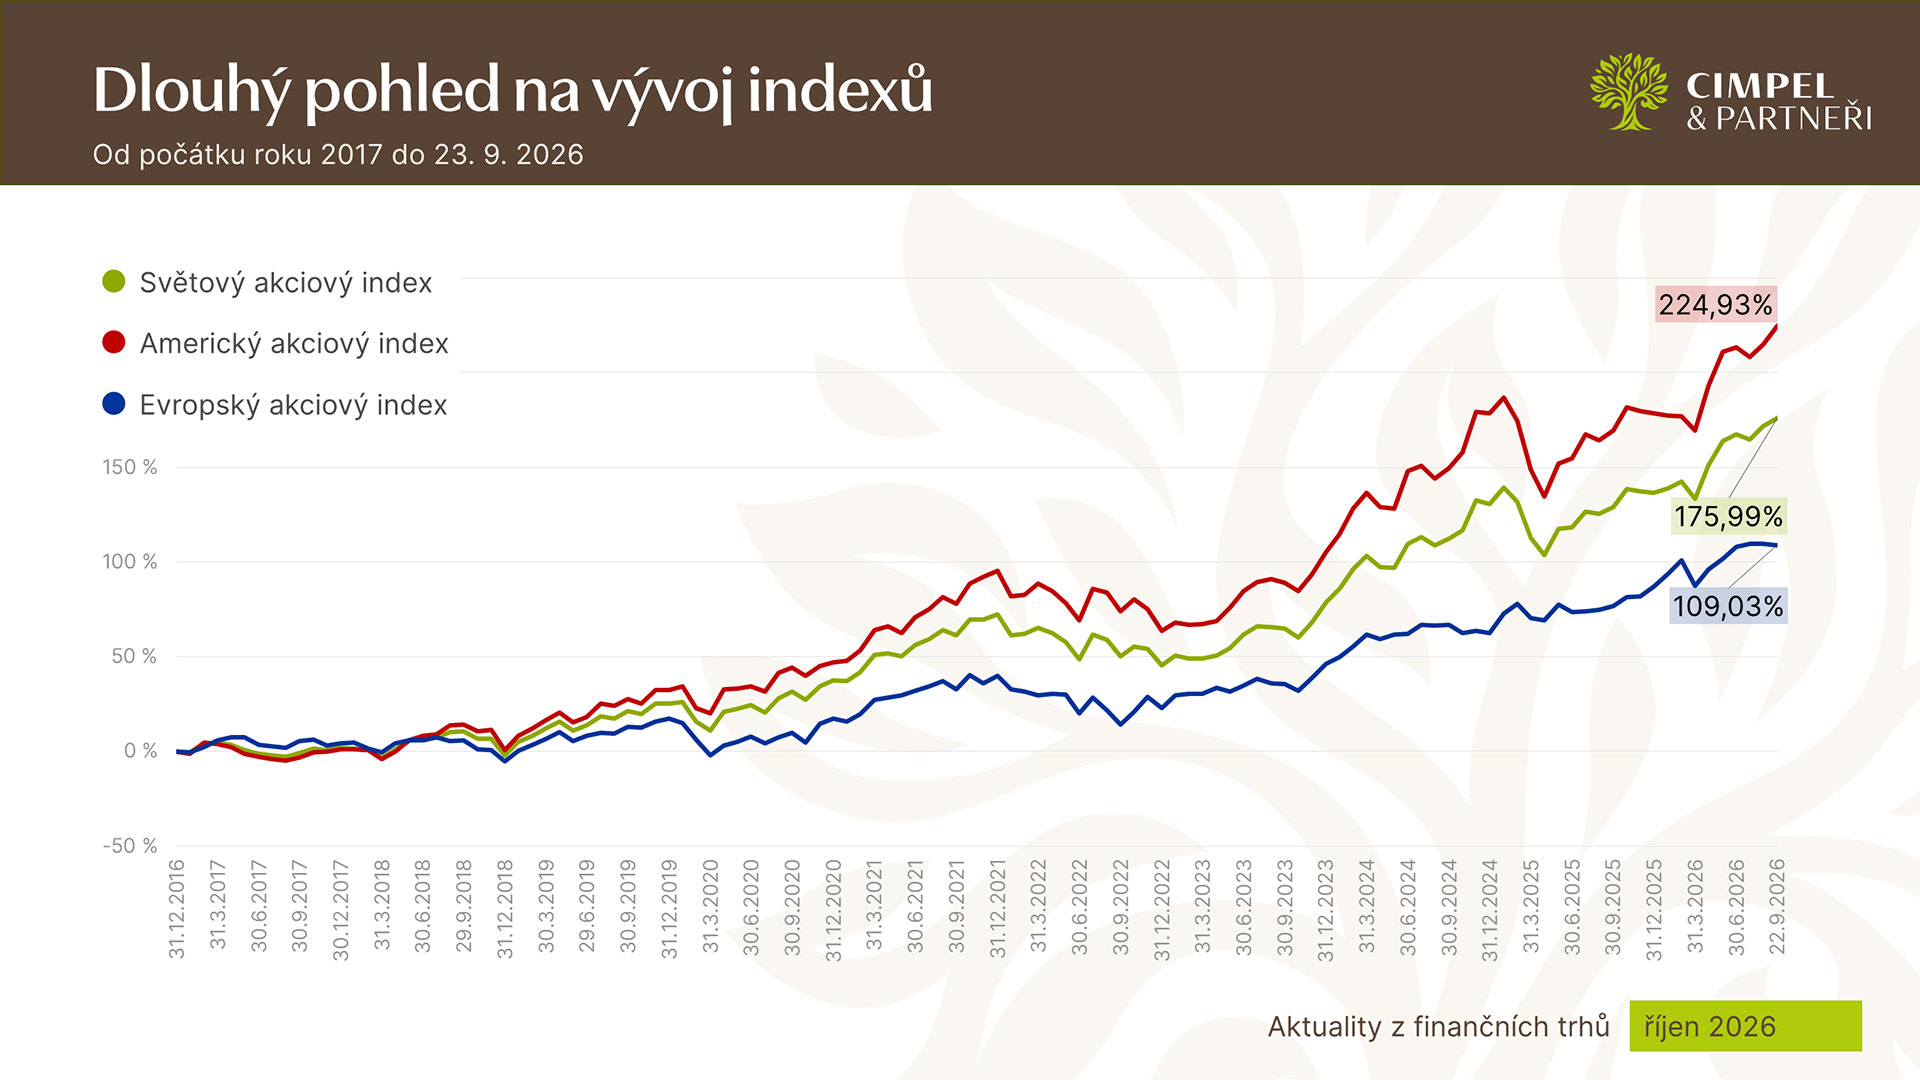
Když se podíváme na delší horizont, od roku 2017 jsou americké akcie v plusu 225 %, svět 176 % a Evropa 109 %. Mění na tom zářijové zvýšení sazeb něco?

Dan: Na tom dlouhém grafu je nejcennější právě to, že na něm vidíte, že to nic nemění. Je na něm celý úrokový cyklus: nulové sazby, prudké zvedání v roce 2022, kdy svět spadl o 27 procentních bodů, pak snižování a teď opět zvedání. Přesto je svět na 176 % a Amerika na 225 %. Amerika proto, že má firmy jako Nvidia, která za rok zdvojnásobila tržby. Evropa nic takového nemá.

Pro investora z toho plyne jedna zásadní věc: o výsledku nerozhoduje měsíc ani rok, to je v podstatě šum. Rozhoduje, jestli v portfoliu vydržím i náročné roky, jako byl rok 2022. Proto držíme jako jádro portfolia světový index a nespoléháme na to, že se bude dařit jen Americe nebo jen Evropě. Nesnažíme se honit vítěze. A všechny zprávy o sazbách, jejich poklesu či růstu, o inflaci a podobně je potřeba brát trochu jako počasí: jeden den je takové, druhý úplně jiné.

Jiří: Napříč aktivy mě zaujalo spíš to, co se v září nestalo. Zlato je od lednového rekordu dole o 22 % a na zvýšení sazeb prakticky vůbec nereagovalo. Přitom pro zlato je negativní zprávou, že výnosy dalších konzervativních aktiv rostou. Naproti tomu nemovitostní akcie za září odevzdaly 2,5 %, což se ale dalo čekat, protože úroková zátěž je pro ně náročná. Proč to tedy nemovitosti bolelo, ale zlato ne?

Dan: To je právě to zajímavé. Není to tak, že by to zlato nepocítilo, jen zvýšení sazeb vstřebalo dřív, než proběhlo zasedání Fedu. Kevin Warsh, který stojí v čele Fedu, od začátku jasně říkal, kam míří: že bude sazby zvyšovat a nepůjde na ruku politikům ani Trumpovi. Dolar proto posílil a zlato spadlo o pětinu už mezi lednem a červencem. Trh to tedy započítal mnohem dřív. 16. září zlato kleslo jen o procento a tím to skončilo, trh už to měl v sobě.

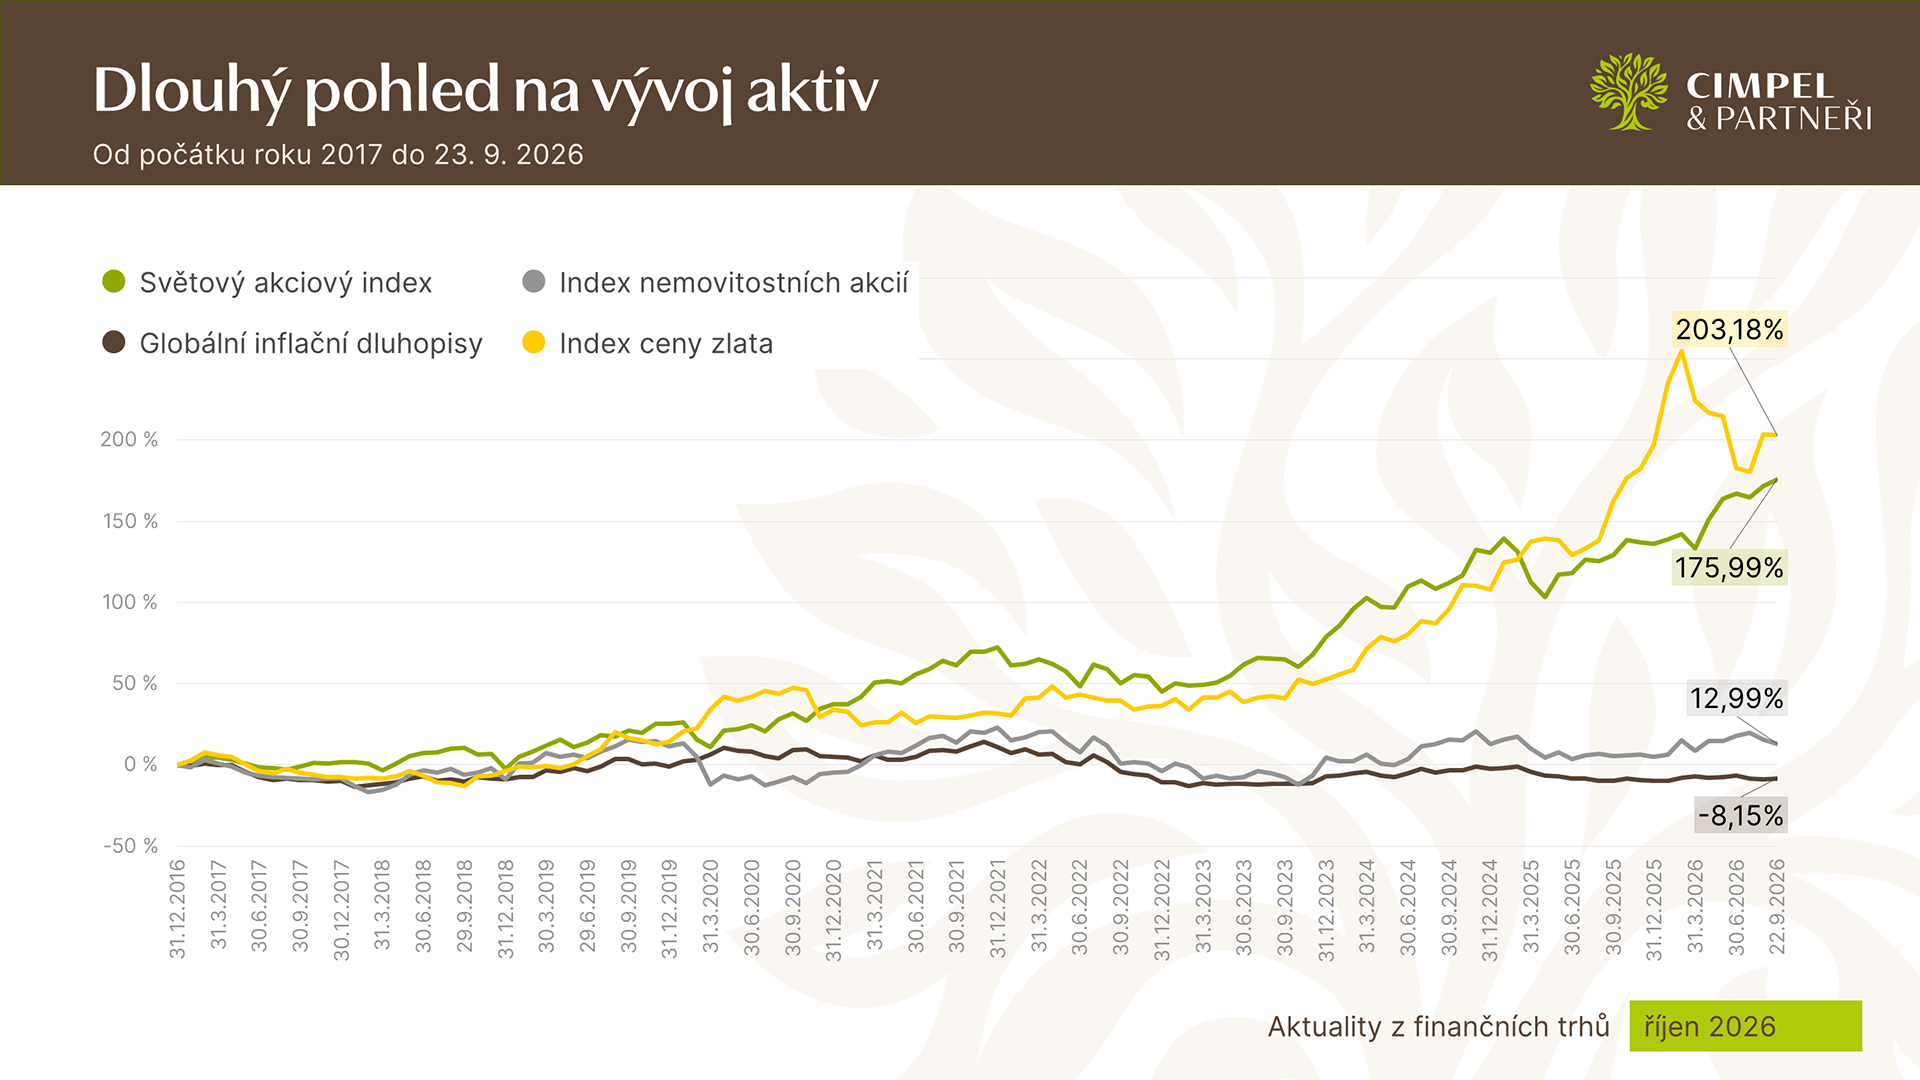
Jiří: Zůstaňme ještě chvilku u zlata. Za deset let je v plusu 200 % a i s letošním poklesem je nad americkými akciemi. Inflační dluhopisy jsou za deset let v minusu, a to i nominálně. Neříká ten graf jasně: víc zlata a méně dluhopisů?

Dan: Nabízí se to, ale podle mě spíš říká, že ani jedno není tak jednoduché. Mínus u dluhopisů vznikl hlavně v roce 2022, kdy sazby, pokud si vzpomenete, vyskočily z nuly prudce vzhůru. To nemělo obdoby. Ceny dluhopisů tehdy padaly spolu s akciemi, a to je pro nás klíčová zpráva: velká část dluhopisů se dnes hýbe stejně jako akcie, ne proti nim, a přestala být protiváhou. Změnila se totiž struktura věřitelů. Státy si půjčují rekordní objemy peněz, v Evropě i v Americe, a kupci za to chtějí vyšší výnos, větší prémii. Proto dluhopisy v portfoliu pořád máme, ale nepřevážili jsme je. A totéž platí u zlata. Jeho náskok vznikl během dvou let, 2024 a 2025. Ještě na konci roku 2023 bylo zlato za sedm let na 53 % a svět na 79 %. Je potřeba vidět souvislosti. Minulý výnos není důvod měnit váhy. Dluhopisy jsme neopustili, zlato nehoníme, jen rebalancujeme a držíme rozumné váhy.

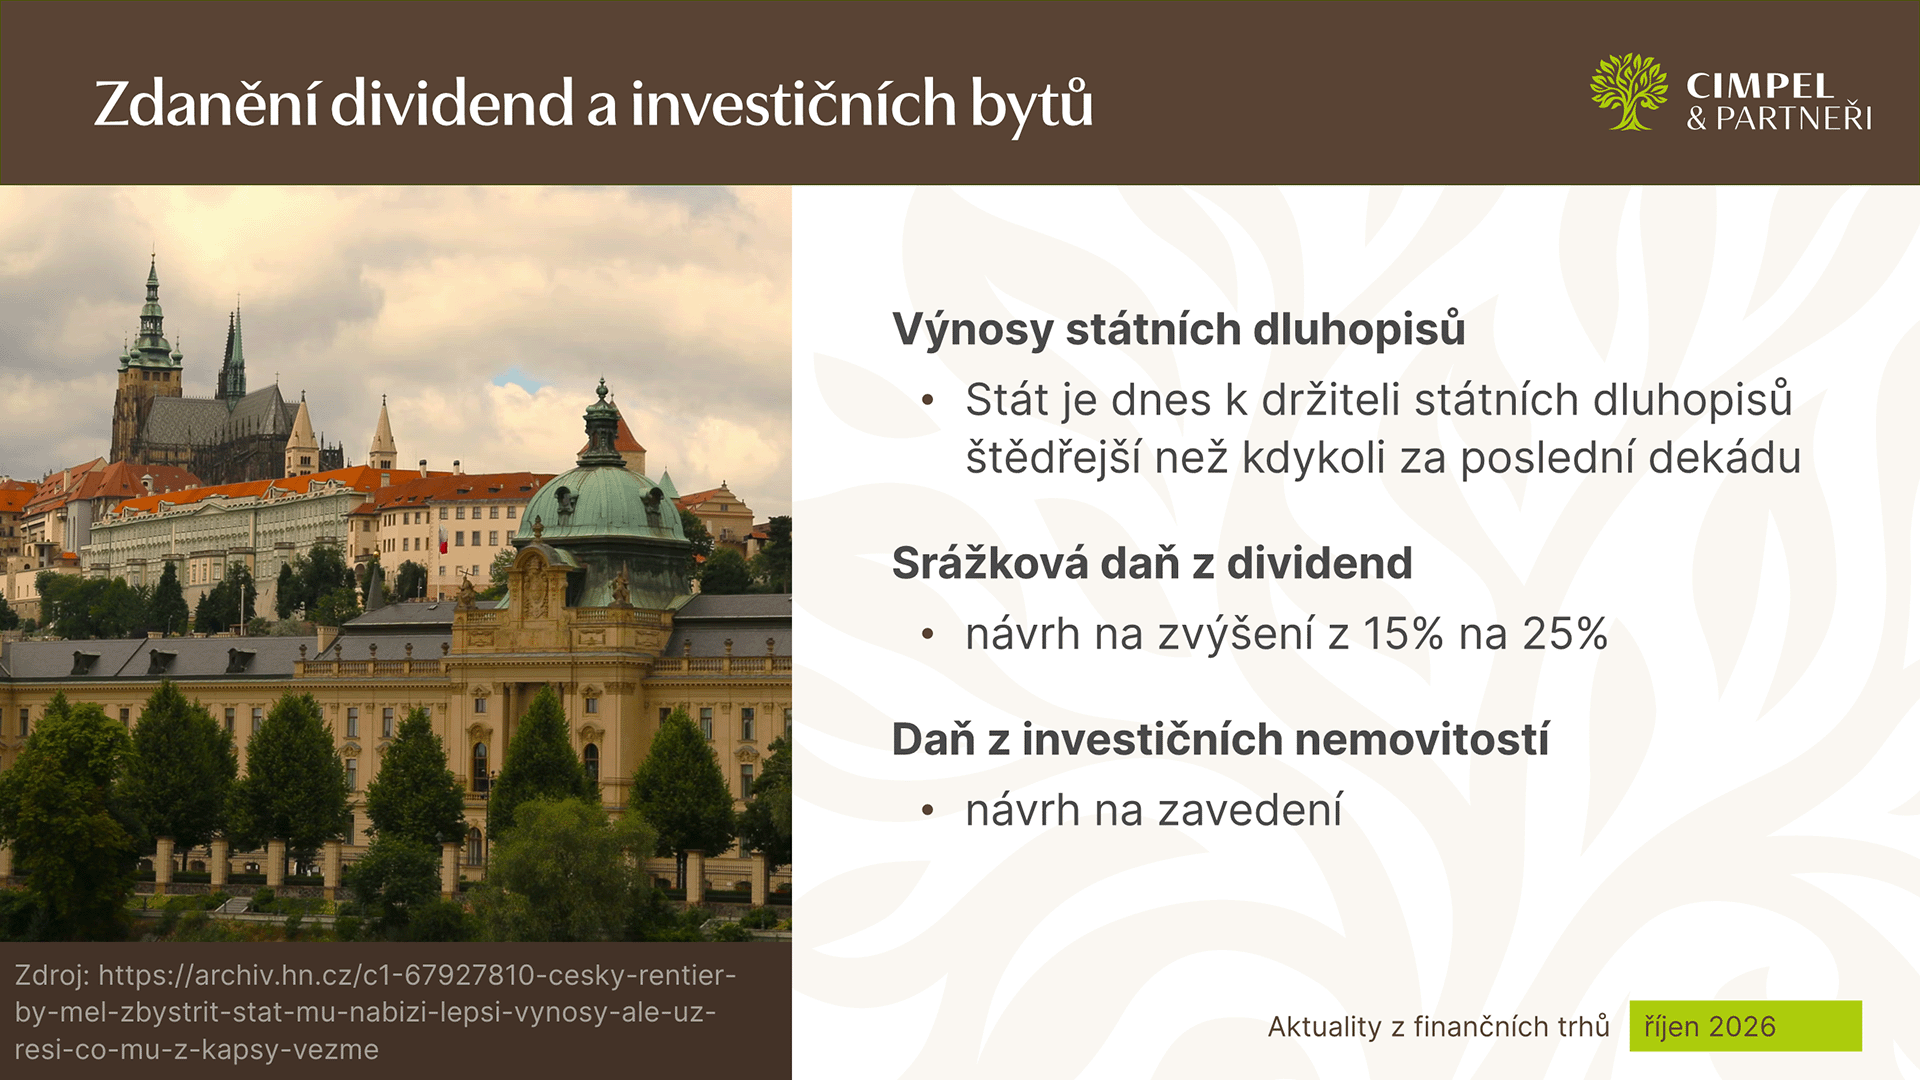
Jiří: A teď k českému tématu, které jsme na začátku nakousli a které se může dotknout většiny rentiérů. Vláda mluví o zvýšení daně z dividend z dnešních 15 % potenciálně na 25 % a také o zdanění investičních bytů, což je pro Českou republiku možná ještě citlivější téma. Máme se bát?

Dan: Nejpodstatnější je uvědomit si, že je to sice důležitá informace, ale pořád jen debata. Není to zákon a neexistuje ani návrh zákona. U bytů navíc chybí sazba i definice toho, co je investiční byt. Ministryně financí ale nevyloučila, že by změny mohly platit už od příštího roku, proto to sledujeme.

Proč je to pro nás rentiéry důležité? Ukažme si to na číslech. Pokud žijeme z dividend, dostaneme dnes z pětimilionového akciového portfolia po zdanění přibližně 127 tisíc korun ročně. Po zvýšení daně z 15 na 25 % by to bylo 112 tisíc, tedy o 15 tisíc méně. Každý rok bych tak přišel zhruba o měsíc a půl dividendové renty, což nejsou malé peníze. U bytů je to podobné. Byt za 8 milionů s nájmem 28 tisíc měsíčně dnes po odečtení nákladů vynáší asi 3,6 %. Daň, i kdyby činila jen 0,5 % z hodnoty, by výnos snížila na 3,1 %.

Co si z toho tedy odnést? Tři základní věci.

  1. Zaprvé nic nedělat. Je to jen debata, neznáme sazbu ani definici a nevíme, jestli to vůbec projde a v jaké podobě.
  2. Zadruhé vědět, že se to dá řešit. Pořád tu jsou akumulační fondy. ETF, kterými se dividendám můžu vyhnout, a pokud jsem v akumulační fázi, je to velmi efektivní způsob.
  3. Zatřetí nestavět na tom, že výjimka po tříletém časovém testu bude platit navždy. Pokud držím akumulační ETF nebo jakýkoliv jiný cenný papír a počítám s prodejem po splnění časového testu, nemusí to tak zůstat.

Tlak na daně tu prostě je a bude, protože dluhy státu rostou a stát si musí peníze půjčovat, nebo je někde sehnat.

Jiří: Zkrátka platí staré známé, že jediné jistoty v životě jsou smrt a daně. Daním se nevyhnem. Musíme počítat s tím, že pravděpodobně porostou a že se budou hledat způsoby, jak zdanit i další věci.

Tohle téma podrobněji rozvedeme v rozšířených Investičních výhledech. Podíváme se v nich i na dvě další témata:

  • Finanční správa si pravděpodobně posvítí na 130 holdingů v Česku, které si majetkovou strukturu budovaly někdy dost agresivně.
  • V private equity dnes leží přes 350 miliard dolarů, které se nedaří dostat ven.

Nenechte si proto naše Investiční výhledy utéct. Děkujeme Vám za pozornost a těšíme se u dalších Aktualit nebo kteréhokoli jiného našeho dílu na viděnou.
Autor

Ing. Daniel Majstorović

Již při studiu na vysoké škole jsem měl potřebu propojovat teorii s praxí, proto jsem začal podnikat ve financích souběžně při studiu. Po absolvování vysoké školy jsem se začal plně věnovat investicím a po několika letech mohu říci, že se stále učím a jsem za to rád. Nyní je mou snahou se o získané zkušenosti a znalosti s Vámi podělit. Při studiu jsem se učil psát pro akademiky, dnes se učím psát pro lidi.

Rentiérské tipy

Chcete od nás každý týden dostávat rentiérské tipy? Vyplňte, prosím, své jméno a e-mail. První rentiérský tip vám odešleme během několika málo okamžiků.

Vaše adresa je u nás v bezpečí. Neposíláme spam a pokud by vám naše e-maily nepřinášely nic nového, z jejich odběru se můžete kdykoliv snadno odhlásit. Informace o zpracování osobních údajů
Stáhněte si knihu pro rentiéry
kniha Bohatství jako úkol

Nechte si zdarma poslat knihu Bohatství jako úkol

Odesláním souhlasíte se zpracováním osobních údajů a podmínkami GDPR.

Chcete o knize vědět více?