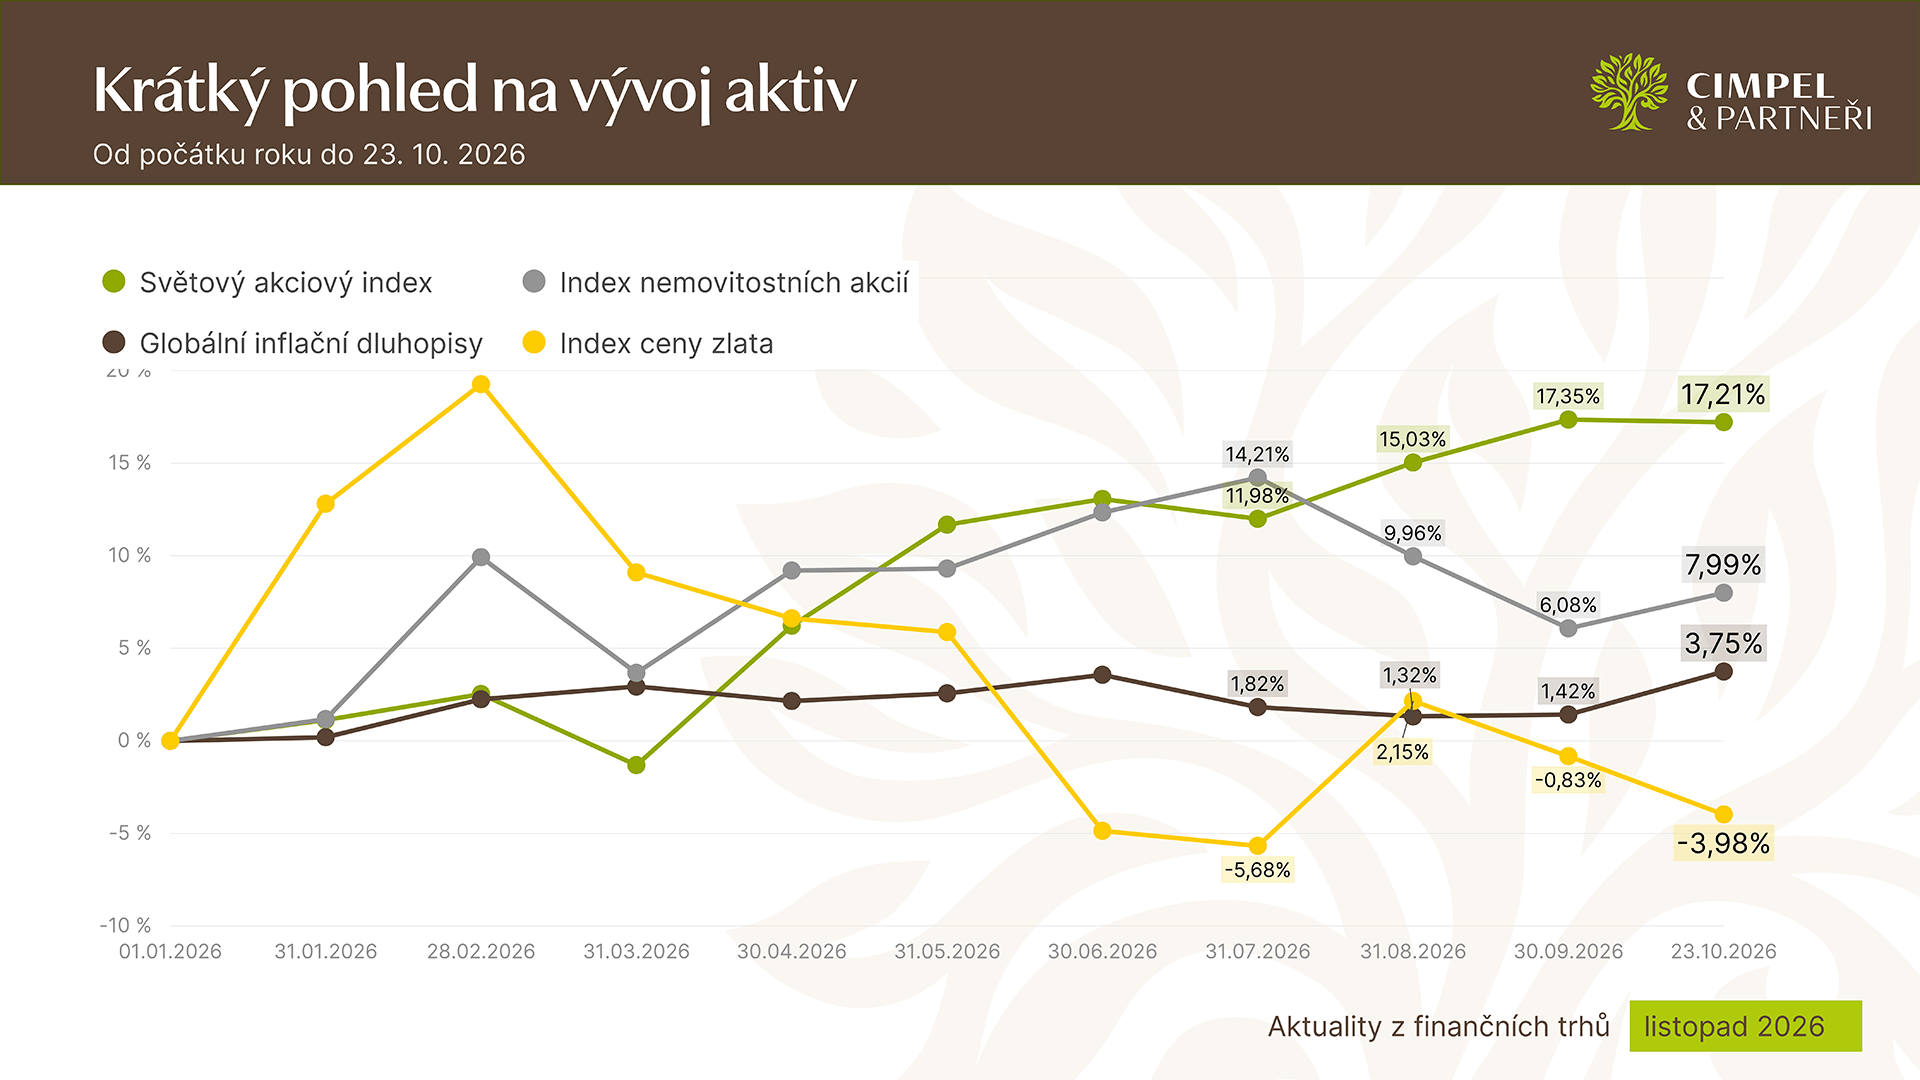Jiří: Pojďme se, Dane, podívat na téma, které jsme na začátku nakousli. To jsou dluhopisy, úroky a vůbec dluh, který svět drží. Výnosy dluhopisů zemí G7 jsou nejvýš za téměř 20 let. To znamená, že úrokové sazby a cena dluhu, kterou státy musí platit, jsou nejvýš. Mezinárodní měnový fond říká, že globální dluh překročí 100 % světového HDP. Zní to jako špatná zpráva. Je to tedy špatná zpráva?
Dan: Je potřeba se podívat, z jakého úhlu. Pro vaše portfolio bych řekl, že ne. A proč? Státy si půjčují draho, protože musí. A čím dál víc si půjčují na kratší splatnosti. Americké ministerstvo financí financuje schodek krátkými dluhopisy, to jsou pokladniční poukázky se splatností do jednoho roku. Jejich podíl vzrostl ze 17 na 22 % a do roku 2028 má vzrůst na 28 %.
Představte si to jako hypotéku s roční fixací. Dneska je levnější, ale každé zvýšení sazeb se do splátky propíše hned nebo po roce, ne až za deset let. Pro stát je to tedy nepříjemné, pro nás v portfoliu přímo ne.
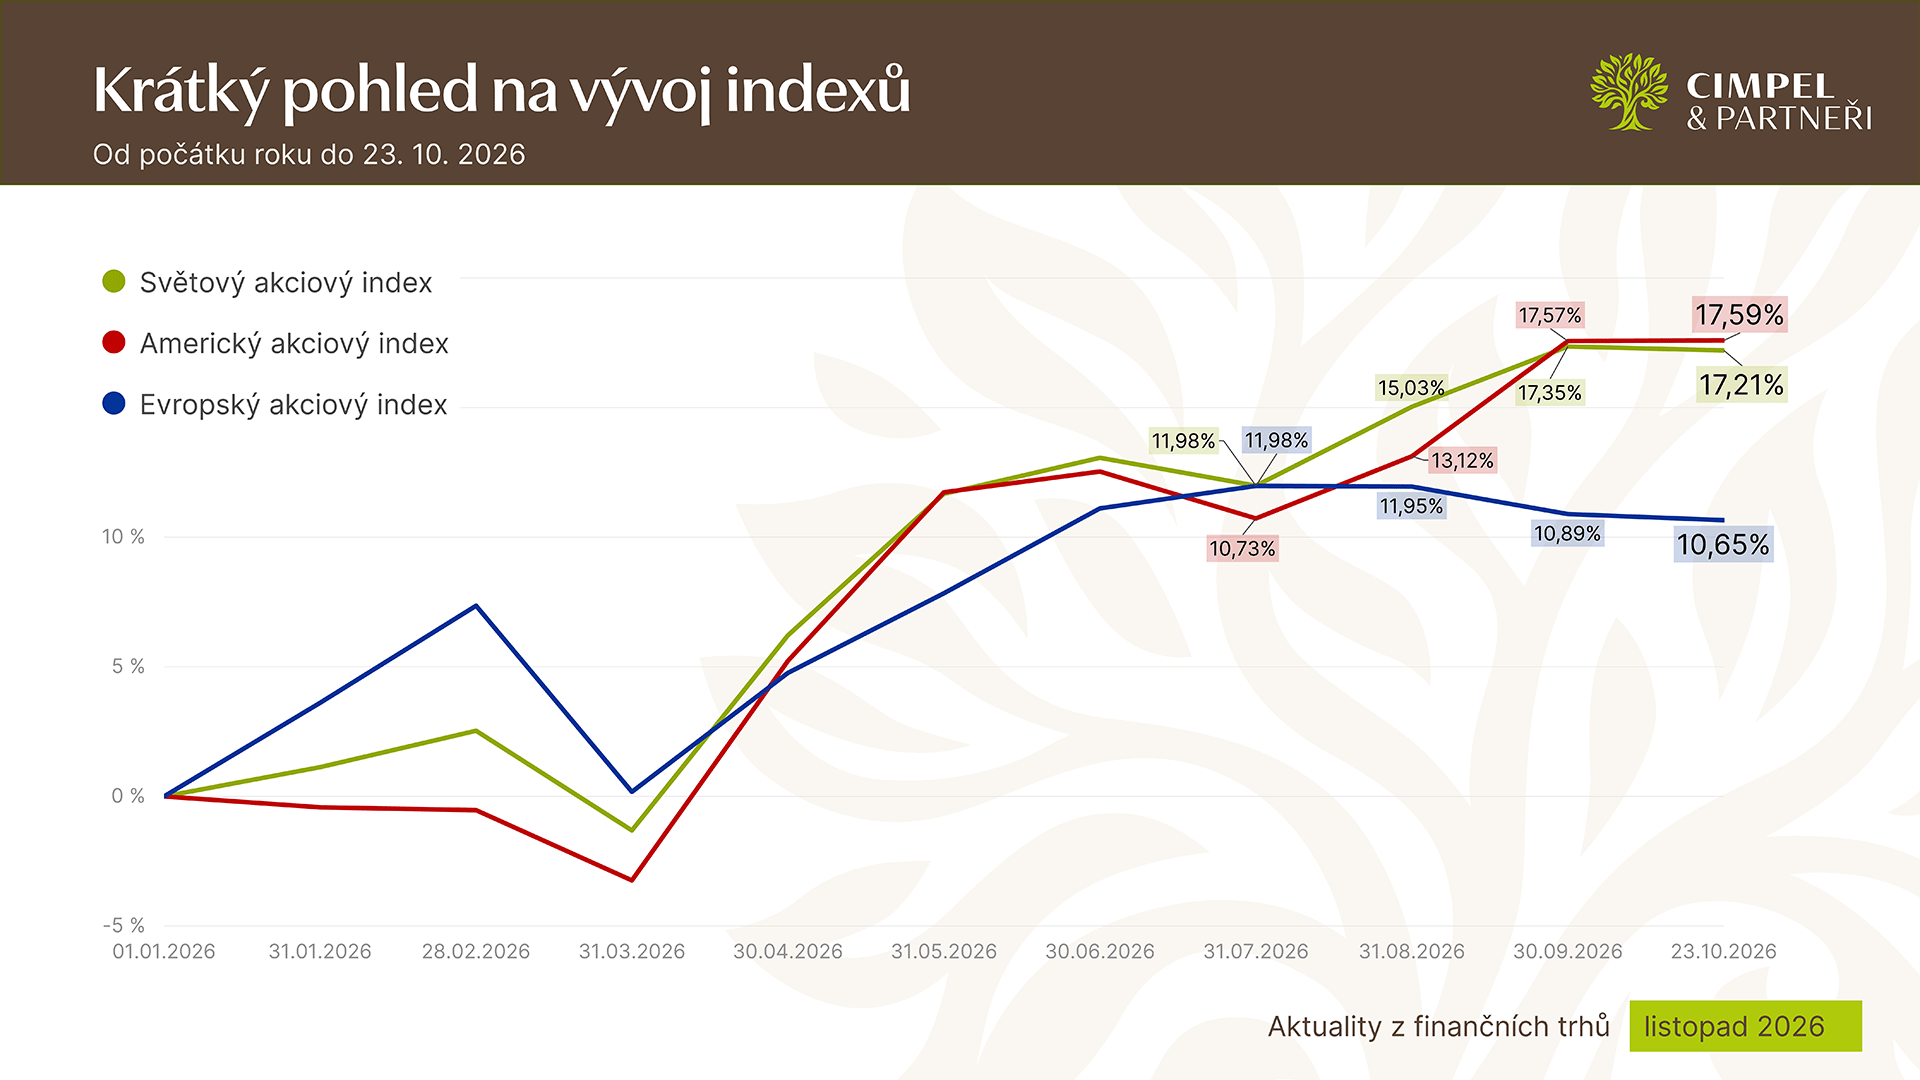
Říjen to poměrně dobře ukázal na Francii, kde byl výnos nejvýš od roku 2002. Vláda škrtá a evropský index za měsíc ztratil dvě desetiny procenta. A co se stalo? Evropský index si jenom přeskládal váhy, Francii trochu ubral, a to je vlastně celé. Situace ve Francii mě tedy v portfoliu zásadně nezasáhla.
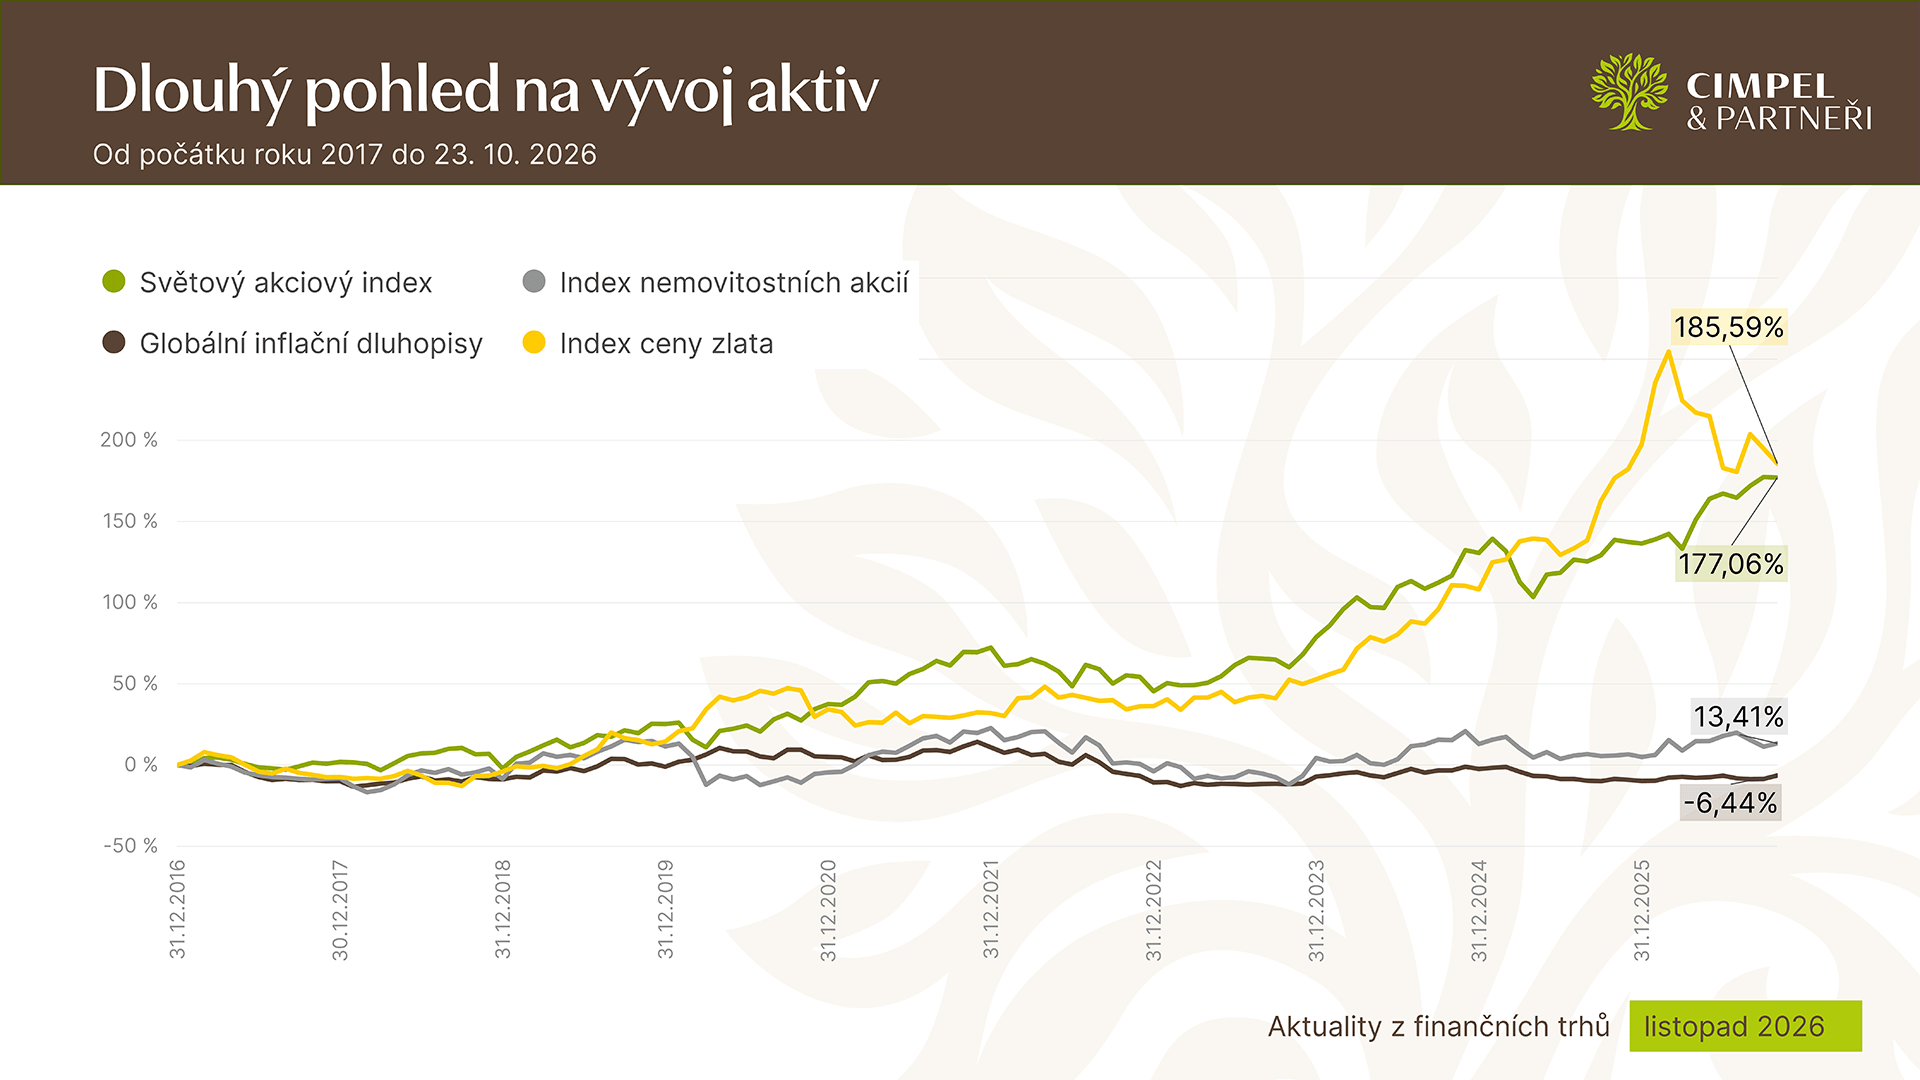
Tatáž situace má ale pro investora i dobrou stránku. Když se podíváte na stabilní části portfolia, typicky peněžní trh, spořicí účty, termínované vklady i dluhopisy, které si můžeme nakoupit, nesou nejvíc za 20 let. Inflační dluhopisy letos přidávaly.
I přes tyhle negativní a pozitivní stránky to ale neznamená, že bych teď měl dělat nějaké ukvapené závěry a říct si: „Fajn, když bezpečná složka nese o tolik víc, tak ji navýším.“ Z mého pohledu bych ji dneska zvětšovat neměl, i přesto, že se jí daří. Proč? Protože ji tam nemám kvůli výnosu, mám ji tam jako stabilizační prvek.
Když si zkusíme tipnout, jak dopadne zasedání Fedu, tak podle pravděpodobností a očekávání trhu se sazby nejspíš nezvednou. Počká se až na prosincové zasedání. To prosincové zasedání bude znamenat, že přijdou vyšší sazby, a je potřeba si uvědomit, co to znamená. Bude to znamenat jenom to, že tady s námi vyšší sazby budou déle, že je to v téhle situaci normální a centrální banka s tím pracuje.
My s tím musíme počítat a měli bychom na tom stavět i naše portfolia, aby v nich dluhopisy byly přesně jako stabilizační prvek. Reagovat bychom měli až ve světě, kde státy přestanou dluh splácet, protože na to prostě nebudou mít. Tam bychom měli reagovat a přemýšlet o tom, co se bude dít dál. Ale to se v říjnu nedělo.
Jiří: To jsme rádi. To znamená, že to můžeme zjednodušeně shrnout tak, že doba nízkých úrokových sazeb je definitivně za námi a s dobou vyšších úrokových sazeb se může zase vrátit na scénu právě pozice dluhopisů v portfoliích. Je to tak?
Dan: Je to tak. A spíš budeme přemýšlet o tom, jak dlouhé dluhopisy v portfoliích chceme mít, protože budou reagovat na vývoj úrokových sazeb. Otázka tedy spíš je, s jakou splatností je tam mít, než v jakém poměru.
Jiří: Dane, děkuji. Doufám, že i pro vás byla dnešní debata užitečná. V dlouhé verzi, konkrétně v Investičních výhledech, přidáme ještě víc detailů a podíváme se i na to, že třeba rodina Rothschildů, respektive banka Rothschild, napsala klientům dopis na téma AI bubliny: „AI ještě neprodávejte.“ To byla jejich myšlenka a my se na to podíváme podrobněji.
Děkujeme vám za pozornost a těšíme se zase nejpozději příští měsíc u Aktualit z finančních trhů na viděnou.