Menu
← Zpět na blog

Proč holding nestačí. A co s tím?

Máte rodinný holding, a přesto se klid nedostavil? Chyba není ve vás, ani v holdingu. Ten svou práci odvedl: majetek má řád a vlastnictví je přehledné. Jsou ale situace, na které je holding prostě krátký. Které to jsou a jak je řešit?

7. 11. 2026 Jiří Cimpel, EFP

Před pár měsíci jsem seděl s podnikatelem, který mi ukázal organizační schéma své struktury. Holding nahoře, pod ním čtyři společnosti, nemovitosti oddělené, vše čistě. Strávil tím roky. Zaplatil statisíce za právníky a daňové poradce.

Pak jsem se ho zeptal: „A co se stane, když zítra ráno nevstanete?“

Chvíli mlčel. „To nevím,“ řekl nakonec, „ještě jsme to neřešili.“

Taková situace není výjimka, zažívám ji často.

Holding řeší jednu věc. Jenže problémů je víc.

Holding dává smysl, sám mám majetek strukturovaný v rodinném holdingu. Oddělí provozní firmu od majetku, pomůže s daněmi, zpřehlední strukturu. Je to správný první krok.

Ale je to jen PRVNÍ krok.

Většina rodin, se kterými pracujeme, holding má. Jsou spokojení, že mají „pořádek“. A přesto u nich zůstávají otevřené otázky, na které holding sám o sobě odpověď nedává.

Kdo to převezme?

Vy víte, co je v holdingu a jak to funguje. Vaše děti to dost možná nevědí. Znalost se nepřenáší zápisem do obchodního rejstříku. Přenáší se rozhovory, které se teprve musí stát – o hodnotách, pravidlech, o tom, co od majetku čekáte vy a co od něj budou očekávat oni. Bez těchto rozhovorů je holding jen právnická konstrukce, která čeká na konflikt.

Co když přijde nečekaná situace?

Rozvod, vážná nemoc, smrt bez připraveného plánu. Holding chrání majetek před věřiteli, ale nechrání rodinu před sebou samou. Bez jasně nastavených pravidel se i dobře postavená struktura v krizovém momentě stane bojištěm. Ne proto, že by vaše děti byly špatní lidé. Ale proto, že nikdo nikdy jasně neřekl, jak to má fungovat.

Co s penězi, které už jste vydělali?

Většina podnikatelů, se kterými mluvím, má jasnou strategii pro firmu. Často i pro nemovitosti. Pro volné peníze ji nemá skoro nikdo.

Hotovost v holdingu totiž obvykle nevzniká záměrně. Je to vedlejší produkt hlavní strategie: firma vydělává, dividendy tečou do holdingu, prodá se nemovitost nebo část podniku. Na účtu se nastřádá dvacet, padesát, sto milionů a najednou je to problém, který je potřeba rychle vyřešit. Tak se koupí termínovaný vklad, pár dluhopisů, které doporučí banka nebo se peníze pošlou do nového projektu, který se zrovna naskytl. Hlavně ať neleží na účtu.

Tohle je podle mě chyba. Investování volných peněz je královská disciplína. Korunuje to, co jste roky budovali, a má to chránit a dál rozmnožovat. Zaslouží si stejnou péči jako vaše firma: strategii, jasné cíle, pravidla, kdo o čem rozhoduje, a pravidelnou kontrolu, jestli se daří. Firmu byste nikdy neřídili tak, že rozhodnete pokaždé, když se něco nahromadí. Proč takhle řídit to, co vám firma vydělala?

Tři vrstvy, které musí fungovat dohromady

Když se na to podívám po letech práce s podnikatelskými rodinami, vidím to takto.
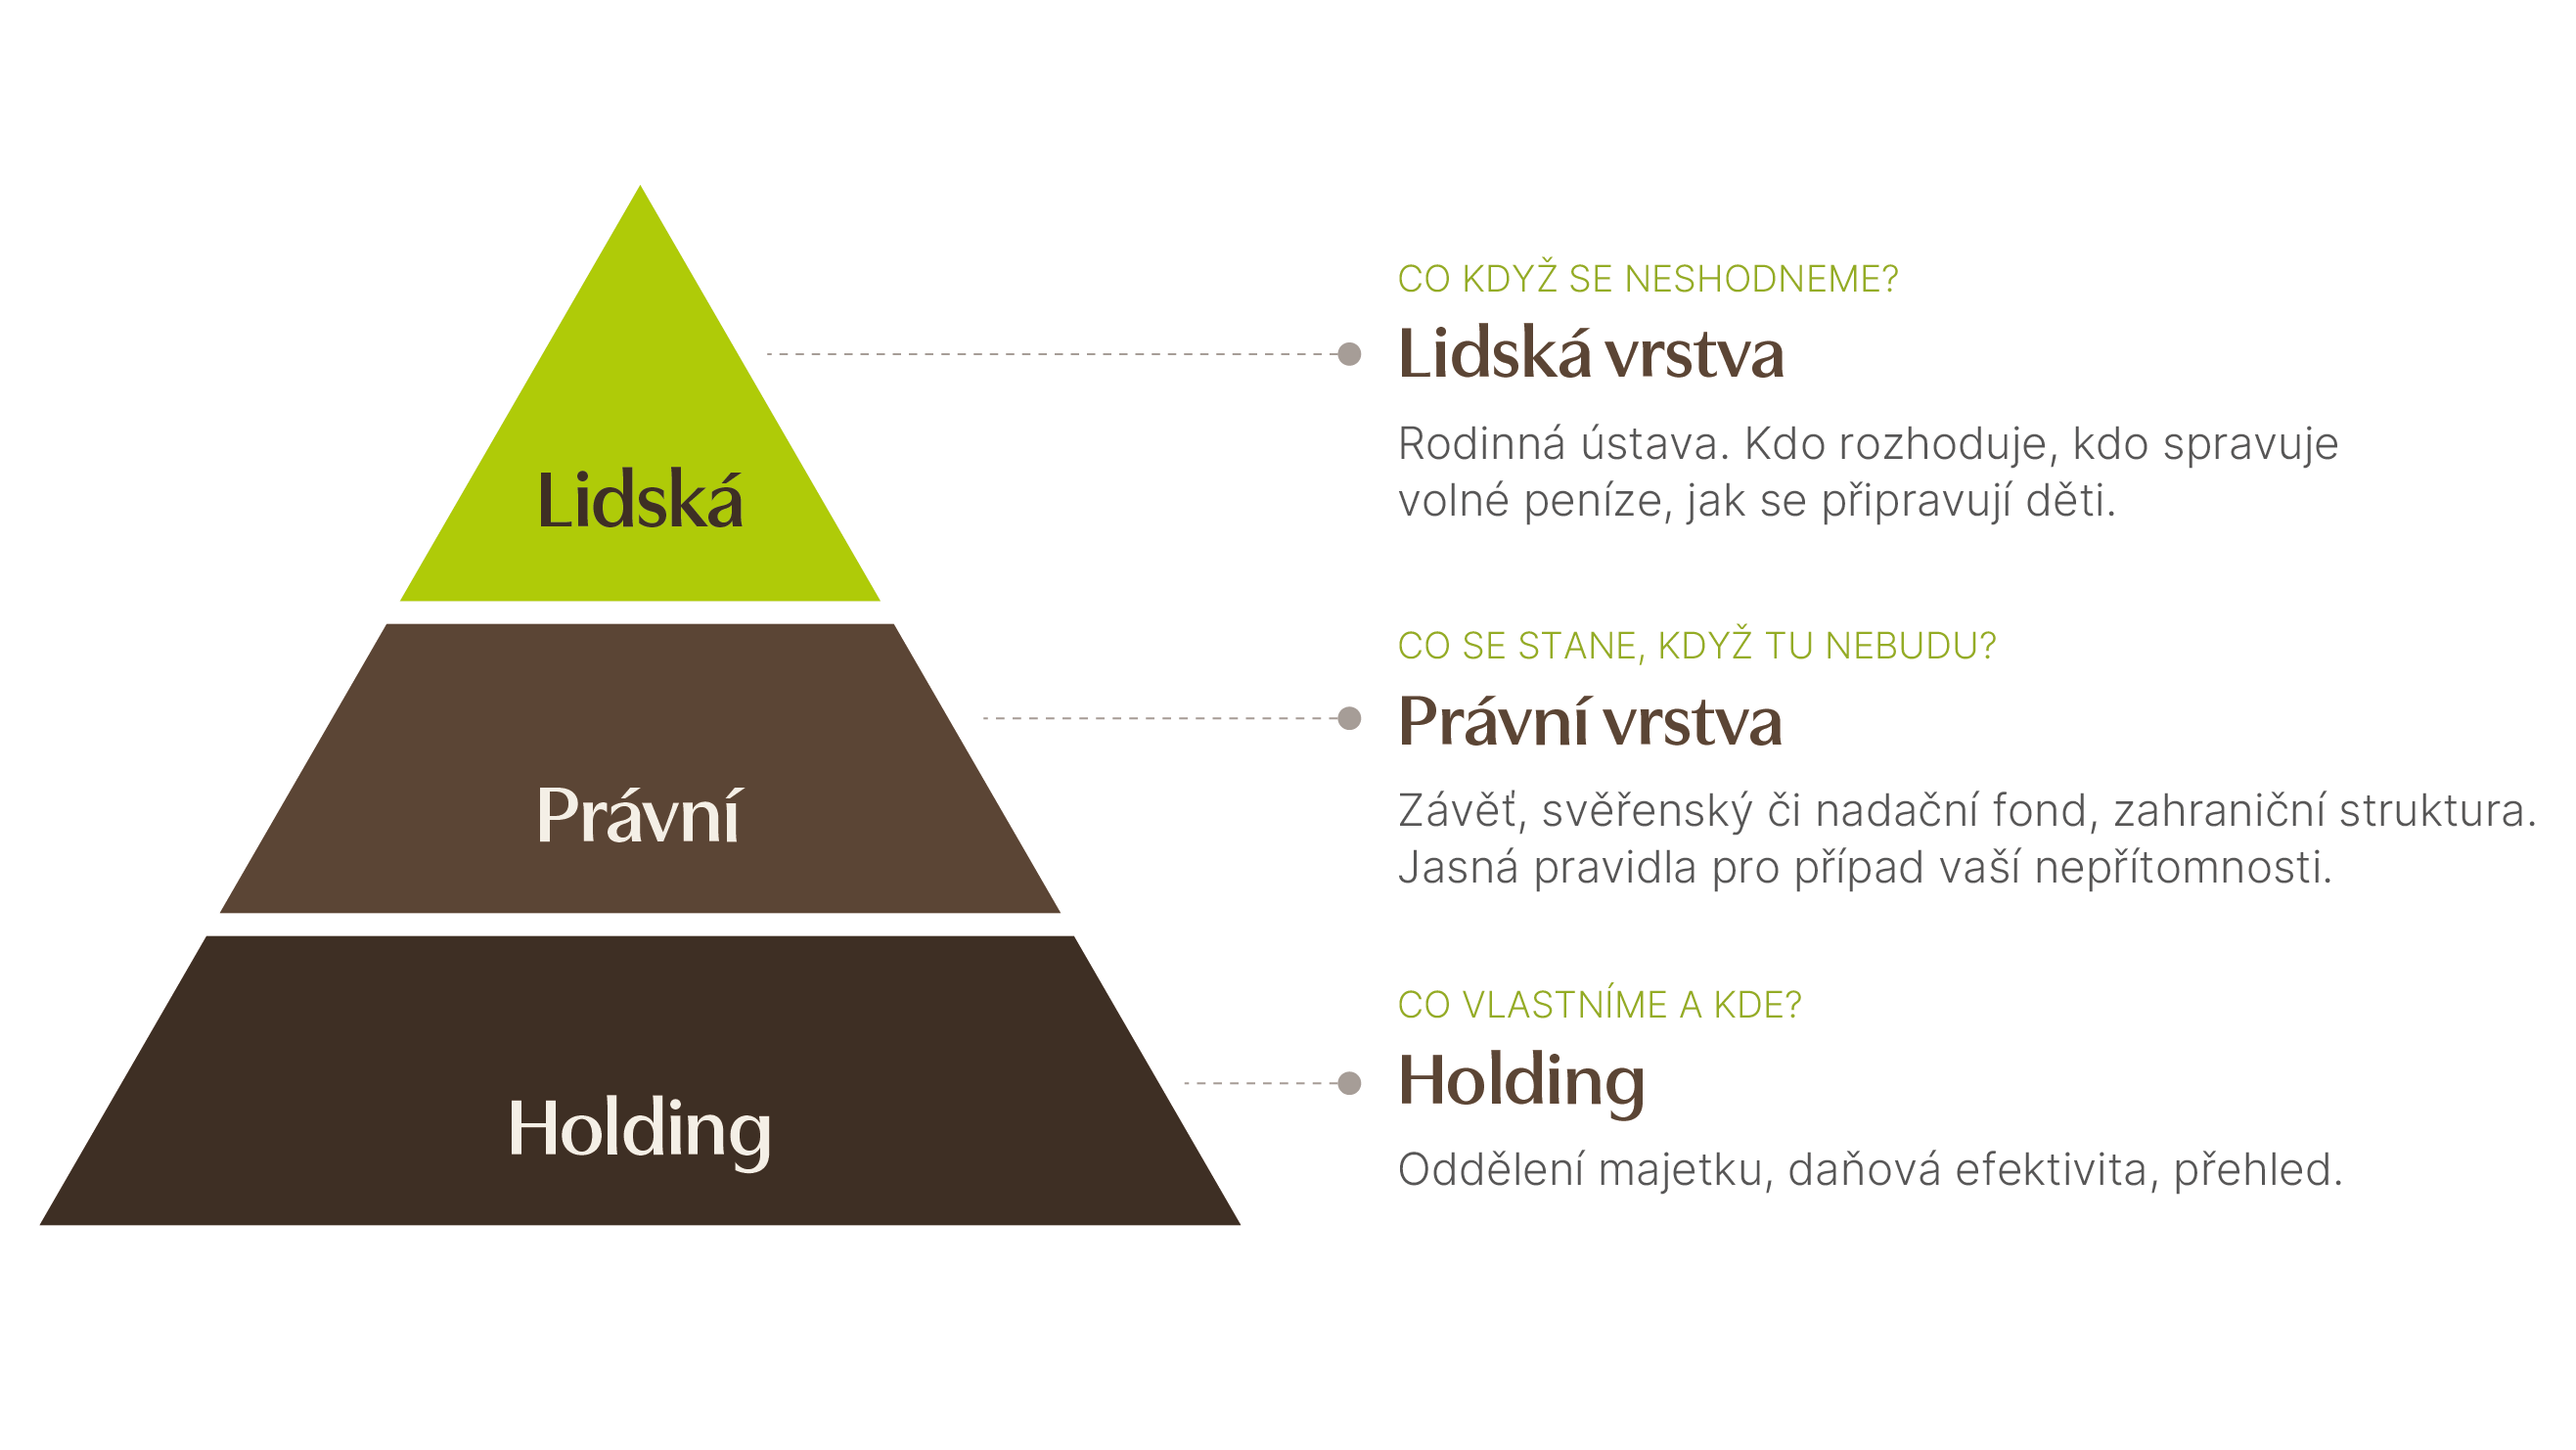
Holding je první vrstva. Základní stavební kámen – oddělení majetku, daňová efektivita, přehled.

Právní vrstva přichází jako druhá. Jasná pravidla pro případ vaší nepřítomnosti. Závěť, svěřenský nebo nadační fond a pro větší a složitější majetky struktura v zahraničí. Tato vrstva odpovídá na otázku: Co se stane, až tu nebudu?

Třetí vrstva je lidská. Rodinná pravidla – kdo rozhoduje, jak se řeší neshody, jak se připravují děti. To není právní dokument. Je to výsledek rozhovorů, které se musí stát, dokud je čas. Patří sem i to, kdo a podle jakých pravidel rozhoduje o volných penězích v holdingu.

Tyhle tři vrstvy spolu musí fungovat. Když jedna chybí, ostatní jsou křehčí, než vypadají. Nejčastěji chybí druhá nebo třetí – a to jsou přesně ty, které se ukážou jako kritické v momentě, kdy na nich nejvíce záleží.

První vrstvu má dnes mnoho podnikatelských rodin vyřešenou. Holding stojí, majetek je oddělený, struktura dává smysl. Ale co zbylé dvě vrstvy? Pojďme se na ně podívat postupně.

Druhá vrstva. Doma, nebo za hranicemi?

Často se mě rodiny ptají, co je lepší. Svěřenský fond, nebo něco v zahraničí? Odpověď zní: záleží na vás. Každá varianta umí něco jiného.

Svěřenský fond. Když chcete jednoduchost

Český svěřenský fond je nejjednodušší cesta. Majetek vyčleníte, přestane patřit vám i dětem a stará se o něj svěřenský správce podle statutu. Ke správě stačí jeden člověk. Založení i provoz vyjdou poměrně levně.

Pro rodinu, která chce hlavně jasně říct, kdo se o majetek stará a kdo z něj co dostane, to často stačí. Má to ale háček. Co do statutu napíšete na začátku, později změníte jen těžko. A pokud máte majetek i v zahraničí, počítejte s tím, že Česko nepřistoupilo k Haagské úmluvě o trustech. Zahraniční banka nebo soud tak s českým svěřenským fondem nemusí umět pracovat.

Rodinný nadační fond. Když chcete pružnost

Méně známou cestou je rodinný nadační fond. Pozor, není to nadace. Nemusí mít žádný veřejně prospěšný účel a klidně může sloužit jen jedné rodině.

Má vlastní právní osobnost a orgány, ve kterých může sedět i rodina. A hlavně v něm rodina může v čase měnit podmínky. Třeba komu a za jakých okolností se vyplácí. Vždy ale jen v mantinelech, které při založení sami vymezíte.

Hodí se rodinám, které tuší, že za dvacet let budou vypadat jinak než dnes. Přibydou vnoučata a partneři, někdo bude ve firmě, někdo úplně mimo ni. Pravidla se tomu přizpůsobí a rodina nemusí strukturu stavět znovu.

Zahraniční struktury. Když chcete jistotu, která vydrží i změny doma

U větších majetků, a hlavně když leží ve více zemích, se rodiny začínají dívat za hranice. Oblíbené je v tomhle světě Lichtenštejnsko. Ne jako daňový ráj, ale kvůli zákonům o trustech a nadacích, které platí téměř sto let. Mají za sebou spoustu soudních rozhodnutí, takže předem víte, jak se v jaké situaci postupuje.

Druhá věc je oddělená jurisdikce. Když se u nás změní zákony nebo politická situace, struktura stojí dál. Je to dražší a složitější, proto to dává smysl až od určité velikosti majetku. Pro rodiny s majetkem přes 100 milionů korun to ale žádná exotika není. Ve světě je to standard, u nás pořád nedoceněný.

Jedno ideální řešení neexistuje

Svěřenský fond nabízí jednoduchost, nadační fond pružnost, zahraniční struktura stabilitu. Která cesta je ta vaše, záleží na tom, jak velký majetek máte, kde leží, kdo ho bude spravovat a jak moc se rodina v čase změní. Někdy může být odpovědí kombinace různých cest.

My proto nezačínáme otázkou „Jaký nástroj použít?“, ale „Co má struktura pro vaši rodinu udělat?“. Nástroj vybíráme až v druhé řadě.

Třetí vrstva. Pravidla, která si rodina sama určí

Tady vám notář ani daňový poradce nepomůže. Pravidla rodiny nevzniknou v advokátní kanceláři. Vzniknou dialogem u rodinného stolu a rozhodně ne během jediného setkání.

U našich klientů začínáme individuálním rozhovory. Mluvíme s každým členem rodiny zvlášť, protože u společného stolu se spousta věcí neřekne. Co kdo od majetku čeká? Čeho se bojí? Jestli vůbec chce ve firmě pracovat.

Teprve potom přijdou na řadu společná setkání, kde se rodina postupně dohodne na tom podstatném. Kdo bude rozhodovat, až to nebudete vy? Co se stane, když se rodina neshodne? Kdo může pracovat ve firmě a za jakých podmínek? Kdo spravuje volné peníze v holdingu a komu se zodpovídá? A jak připravíte děti na jejich roli? Ne v pětačtyřiceti, ale postupně.

Výsledkem těchto rozhovorů je rodinná ústava. Není to právní dokument, který by vymáhal soud. Je to dohoda a její síla je v tom, že ji rodina napsala sama. Na rodinnou ústavu navazuje rodinná rada, která se pravidelně schází a udržuje pravidla živá. Bez by ústava skončila v šuplíku.

Pro vznik rodinné ústavy počítejte spíš s měsíci než s týdny. A začít se vyplatí, dokud je to téma k rozhovoru, ne krize, kterou je potřeba hasit.

Otázka, se kterou odejděte

Než zavřete tento článek, zkuste si odpovědět na jednu věc:

Kdybyste zítra nebyli – ne natrvalo, třeba jen na půl roku – kdo by věděl, co s vaším majetkem dělat? Kdo by měl přístup, kdo by rozhodoval, podle jakých pravidel?

Pokud odpověď neznáte, nebo ji znáte jen vy, je čas to změnit. Ne proto, abyste se báli. Ale proto, že klid, který z toho vzejde, má hodnotu, které se nevyrovná žádná investice.

Pokud chcete vědět, kde jsou ve vaší struktuře mezery – napište nám. První rozhovor nezavazuje k ničemu, kromě toho, že budete vědět víc.

Autor

Jiří Cimpel, EFP

Jsem přesvědčený, že čemu rozumíte, toho se nebojíte. Proto se již řadu let věnuji publikační činnosti a pravidelně vzdělávám českou veřejnost v oblasti investic. S investicemi svými i našich klientů jsem prošel většinu období, která finanční trhy přináší a sdílím s vámi zkušenosti, které jsem za tuto dobu získal. Vycházím i z teoretických znalostí, které jsem získal v uplynulých letech, kdy jsem dosáhl na prestižní evropské certifikáty a tituly EFA a EFP.

Rentiérské tipy

Chcete od nás každý týden dostávat rentiérské tipy? Vyplňte, prosím, své jméno a e-mail. První rentiérský tip vám odešleme během několika málo okamžiků.

Vaše adresa je u nás v bezpečí. Neposíláme spam a pokud by vám naše e-maily nepřinášely nic nového, z jejich odběru se můžete kdykoliv snadno odhlásit. Informace o zpracování osobních údajů
Stáhněte si knihu pro rentiéry
kniha Bohatství jako úkol

Nechte si zdarma poslat knihu Bohatství jako úkol

Odesláním souhlasíte se zpracováním osobních údajů a podmínkami GDPR.

Chcete o knize vědět více?